2 Hoofdlijnen financiële positie
- Home
- 2 Hoofdlijnen financiële positie
Deze begroting is de eerste van de nieuwe raadsperiode 2026-2030. Omdat bij het opstellen ervan nog geen nieuwe coalitie is gevormd, heeft het stadsbestuur nog niet de nieuwe politieke speerpunten voor deze periode bepaald. We hebben deze begroting dus opgesteld binnen de beleidsmatige kaders van de vastgestelde Programmabegroting 2026-2029.
Bestaande activiteiten waarvoor in de meerjarenbegroting al geld beschikbaar was lopen onverminderd door. Activiteiten waarvoor (nog) geen geld beschikbaar is, moeten wachten tot het nieuwe stadsbestuur van start gaat. Tijdens de vorige raadsperiode heeft het stadsbestuur voor meerdere programma's tot en met 2026 tijdelijk extra geld vrijgemaakt. Bij het ongewijzigd voortzetten van de huidige meerjarenbegroting stoppen de extra activiteiten of regelingen die hieruit werden bekostigd per 2027. Waar dit van toepassing is lichten we dit toe in de begrotingsprogramma's. Het is aan het nieuwe stadsbestuur om hierop desgewenst bij te sturen. Deze keuzes voegen we dan via een losse begrotingswijziging toe aan de begroting.
In de aanloop naar deze begroting zijn wel diverse mee- en tegenvallers in beeld gekomen. Deze hebben we in de begroting verwerkt. Hiermee laat de begroting goed zien hoe de gemeente er financieel voor staat. De meerjarenbegroting is in alle jaren reëel en structureel sluitend. Dat wil zeggen: de inkomsten die de gemeente jaarlijks binnenkrijgt zijn voldoende om alle uitgaven die de gemeente de komende vier jaar in de begroting heeft staan te kunnen betalen. Ook de buffers om tegenvallers op te vangen zijn op orde. De begroting biedt hiermee voor een nieuw stadsbestuur ruimte om nieuwe keuzes te maken.
Dit hoofdstuk geeft een overkoepelend beeld van (2.1.) externe ontwikkelingen en risico's die deze begroting beïnvloeden, (2.2.) de verwerkte mee- / tegenvallers en (2.3) de financiële positie.
2.1. Wat is de context van deze programmabegroting 2027?
Wat zijn belangrijke externe ontwikkelingen voor onze begroting?
- In de recent verschenen concept Macro Economische Verkenning 2027 wijst het Centraal Planbureau (CPB) Internationale onzekerheid / de Iran-oorlog aan als belangrijke oorzaak van stijgende inflatie door brandstof- en energieprijzen. Door het jaarlijks indexeren van onze begroting en gemeentelijke tarieven houden we onze begroting waardevast. Tekorten die ontstaan door lagere loon- en prijscompensatie in het Gemeentefonds nemen we mee als nadeel in de begroting. Zie hiervoor de toelichting bij de 4.1.2. Grondslagen voor de begroting en het programma Dekkingsmiddelen, overhead, Vpb en onvoorzien.
- De rente op de kapitaalmarkt schommelde in de afgelopen periode sterk. Mondiale onzekerheid maar ook de kapitaalvraag door gestegen overheidsinvesteringen drijft de prijs van langlopende geldleningen op. De huidige aannames voor langlopende rente lijken vooralsnog toereikend. Bij de volgende kaderbrief vindt een nieuw afwegingsmoment plaats. Zie voor meer toelichting paragraaf 3.2.4. Financiering.
- Het kabinet heeft in de Meicirculaire 2026 van het Gemeentefonds aangekondigd dat de geplande herziening van de verdeling van het Gemeentefonds doorschuift naar 2029. Dit betekent dat er in de verdeling van het Gemeentefonds vooralsnog geen grote wijzigingen optreden. Voor 2029 en verder zit hier een onzekerheid.
Welke onzekerheden spelen rond de financiële positie?
We gebruiken een (variatie op het) SWOT-analyse om in samenhang een beeld te geven van sterke en zwakke eigenschappen van onze begroting en balans. Ook komen kansen en bedreigingen in beeld.
| | Voordelig | Nadelig |
|---|
Intern ("hier en nu") | Sterkte ('strengths') a. Programmabegroting 2026-2029 is in alle jaren structureel sluitend; b. Naast incidenteel toereikend weerstandsvermogen ook structurele behoedzaamheidsruimte; c. Investeringsambities 2025-2029 zijn gedekt met behoudende afslag voor plannings-optimisme en reservering voor kapitaallasten buiten het meerjarenbeeld. | Zwakte / aandachtspunt ('weaknesses') d. Grote investeringsagenda maakt de begroting gevoelig voor projectrisico's en renterisico’s; e. Relatief hoge ozb niet-woningen/ relatief lage onbenutte belastingcapaciteit. f. Diverse tijdelijke budgetten binnen het meerjarenbeeld. |
Extern ("toekomst") | Kans ('opportunities') g. Geplande woningbouw komende jaren werkt buiten meerjarenbeeld door in inkomsten. h. Afspraken over nieuwe bekostigings-systematiek medebewindstaken Jeugd/ Wmo en lopende onderzoeken Gemeentefonds. | Bedreiging ('Threats') i. Geplande woningbouw/ bevolkingsgroei binnen meerjarenbeeld kan lager uitvallen. j. Mondiale onrust kan voor onverwachte tegenvallers zorgen door bijvoorbeeld een recessie en stijgende inflatie en rente. k. Lopende onderzoeken Gemeentefonds (m.n. centrumfunctie in Sociaal Domein) / toereikendheid BBP-indexering. |
In dit totaalbeeld is een aantal grote lijnen te trekken:
- In de lopende begroting (a.) zijn de inkomsten die jaarlijks terugkomen toereikend om de uitgaven die jaarlijks terugkomen te kunnen betalen. Naast de (b.) concernreserve houden we ook een structureel budget vrij om toekomstige tegenvallers met een structureel karakter op te vangen ("behoedzaamheidsbudget"). Het is bij de uitgavenkant van de meerjarenbegroting wel goed om te realiseren dat (f.) meerdere tijdelijke budgetten zijn opgenomen. De activiteiten of het tijdelijk hoger kwaliteitsniveau dat uit deze budgetten in 2027 wordt bekostigd komen dus op enig moment binnen het komend meerjarenbeeld weer te vervallen.
- In de bestaande begroting is (c.) de dekking verwerkt voor een ambitieus investeringsprogramma. Doordat veel investeringen tegelijkertijd worden opgepakt (d.) kunnen tijdens de planvorming en uitvoering hiervan ook tegenvallers gelijktijdig optreden. Daarnaast zorgen de investeringen voor een grote financieringsbehoefte. Dit maakt de gemeentebegroting relatief kwetsbaar voor renteontwikkeling. Daarnaast kan extreme loon- en prijsontwikkeling (k.) de kosten van lopende investeringen doen oplopen.
- De Algemene uitkering uit het Gemeentefonds op de rijksbegroting is de belangrijkste gemeentelijke inkomstenbron. Met ingang van 2029 zal de verdeling hiervan over gemeenten worden aangepast. Dit biedt zowel kansen (h.) als risico's (k.). Omdat de omvang van het Gemeentefonds meegroeit met het 8-jaars gemiddelde van de ontwikkeling van het bruto binnenlands product, werkt economische groei uit voorbij jaren nog enkele jaren door in jaarlijkse groei van het Gemeentefonds. Dit geldt echter ook voor eventuele toekomstige periodes van recessie (k.).
- De verwachte groei van de stad (inwoners en woningen) 2026-2029 is verwerkt in de raming van inkomsten. Als de groei in deze periode lager uitvalt (i.), leidt dat tot een tegenvaller binnen de begroting. Extra groei in 2030 en verder is nog niet begroot (g.) en leidt bij volgende begrotingen tot extra financiële ruimte. Bij de inkomsten is een aandachtspunt dat (e.) de relatief hoge lokale belastingen de effectieve (politieke) ruimte om door het verhogen van de inkomsten financieel bij te sturen beperkt is.
Welke financiële ontwikkelingen zijn er ten opzichte van de Programmabegroting 2026
Hoe ontwikkelen zich de totale baten, lasten en reservemutaties?
De onderstaande tabel laat zien hoe de totale lasten van de Programmabegroting 2027 zich verhouden tot de gewijzigde Programmabegroting 2026. 'Gewijzigd' betekent in dit geval dat de cijfers van de Programmabegroting 2026 ook tussentijdse technische begrotingswijzigingen en budgetoverhevelingen uit de slotwijziging en het bestemmingsvoorstel bij de jaarrekening bevatten.
In € 1.000, - = voordeel | Gewijzigde Programmabegroting 2026 | Programmabegroting 2027 |
|---|
Lasten | 805.294 | 757.630 |
Baten | -770.249 | -758.122 |
Saldo van baten en lasten | 35.046 | -492 |
Toevoeging reserves | 65.124 | 29.842 |
Onttrekking reserves | -100.169 | -29.350 |
Begrotingssaldo | 0 | 0 |
De totale lasten van de begroting zijn in 2027 € 757,6 miljoen. Dat is € 47,7 miljoen lager dan de gewijzigde begroting 2026. Dit is het gevolg van eenmalige of tijdelijk begrotingsposten die in 2027 niet meer zijn geraamd. De baten nemen met € 12,1 miljoen af naar € 758,1 miljoen, met name door de ontwikkeling van de Algemene uitkering uit het Gemeentefonds. De stortingen (€ 35,3 miljoen) aan reserves en inzet van reserves (€ 70,8 miljoen) zijn lager dan de begroting 2026. Dit is voornamelijk het gevolg van een grote storting in de reserve afschrijvingen investeringen vanuit de concernreserve in 2026 en diverse investeringsbijdragen vanuit reserves die in 2026 zijn geraamd. Het totale beeld per programma in vergelijking met de voorgaande begroting en jaarrekening 2024 is opgenomen in hoofdstuk 4.1.1. Overzicht van baten en lasten in meerjarig perspectief.
De afwijkingen zijn het gevolg van bestaande verschuivingen in het vastgestelde meerjarenbeeld bij de Programmabegroting 2026, de reguliere indexering voor het waardevast houden van de begroting en de verwerking van enkele mee- en tegenvallers. De toelichting op het programmabudget bij de programma's in de beleidsbegroting bevat steeds een verschillenanalyse van het nieuwe jaar 2027 ten opzicht van de lopende programmabegroting 2026. Hieronder gaan we nader in op de wijze waarop we deze begroting indexeren en de belangrijkste mee- en tegenvallers die hierin zijn verwerkt.
Hoe houden we de begroting door indexeren waardevast?
De Programmabegroting 2027 is opgesteld op basis van de geïndexeerde meerjarenbegroting 2026-2029 (zie ook hoofdstuk 4.1.2. Grondslagen voor de begroting). De indexpercentages voor 2027 zijn zoals gewoonlijk gebaseerd op de door het Centraal Planbureau verwachte loon- en prijsontwikkeling voor de sector overheid uit het Centraal Economisch Plan 2026 (CEP). We gebruiken hiervoor de kengetallen voor de kostensoorten 'lonen', 'materiële budgetten' en 'investeringen'. Op basis van een gewogen gemiddelde hiervan bepalen we de indexering van de gemeentelijke tarieven en van subsidies. De percentages 2027 zijn gecorrigeerd voor de bijgestelde loon- en prijsontwikkeling 2026. Voor de raming van de salarislasten van de ambtelijke organisatie sluiten we aan bij de lopende Cao. Voor gemeenschappelijke regelingen volgen we het advies van de werkgroep financiële kaderstelling gemeenschappelijke regelingen. Dit leidt tot de onderstaande indexpercentages:
| | 2026 | 2027 | |
|---|
Begroting 2026 | CEP2025 prognose 2026 | CEP2026 prognose 2026 | Correctie | CEP 2026 prognose 2027 | Begroting 2027 |
A | B | C (B-A) | D | E (C+D) |
Gemeente |
Lonen gemeentelijke organisatie (eigen prognose o.b.v. Cao) | | | | | | 3,7 | 60% |
Lonen beloning overheid (CEP) | 3,6 | | | | | | |
Materiaal | 2,8 | 2,1 | 2,6 | 0,5 | 2,1 | 2,6 | 20% |
Investeringen | 4,3 | 3,0 | 2,8 | -0,2 | 2,3 | 2,1 | 20% |
Gemiddeld voor tarieven | 3,6 | | | | | 3,2 | 100% |
| |
Subsidies |
Lonen beloning overheid (CEP) | 3,6 | 1,8 | 3,0 | 1,2 | 4,1 | 5,3 | 75% |
Materiaal | 2,8 | 2,1 | 2,6 | 0,5 | 2,1 | 2,6 | 25% |
Subsidie index | 3,4 | | | | | 4,6 | 100% |
| |
Gemeenschappelijke regelingen |
Advies FKGR | 2,25 | | | | | 4,5 | |
Welke mee- en tegenvallers verwerken we in deze begroting?
Op meerdere programma's treden mee- / tegenvallers op. In de beleidsbegroting lichten we bij het onderdeel 'programmakosten' van de diverse programma's deze ontwikkelingen toe. Het gaat voor de verschillende programma's om de onderstaande totaalbedragen op lasten (L) en baten (B) in € 1.000 (- = voordeel):
Programma | L/B | 2027 | 2028 | 2029 | 2030 |
1 Bestuur en dienstverlening | L | -1.900 | | | 80 |
2 Veiligheid | L | | 17 | 17 | 16 |
3 Economie | L | -110 | -110 | -10 | -10 |
B | 310 | 310 | 310 | 310 |
4 Mobiliteit | L | 1.000 | | -1.000 | |
5 Omgevingskwaliteit | L | -64 | 2.645 | 2.800 | 4.368 |
B | 640 | -1.420 | -1.362 | -1.362 |
6 Stedelijke ontwikkeling | L | 3.768 | 3.768 | 3.768 | |
B | -3.618 | -3.768 | -3.768 | |
7 Jeugd en onderwijs | L | 80 | 80 | 80 | 80 |
9 Maatschappelijke ondersteuning | L | 843 | 843 | 843 | 843 |
10 Werk en inkomen | L | 80 | 15 | | |
B | -80 | -15 | | |
Dekkingsmiddelen, overhead, Vpb en onvoorzien | L | 585 | -2.347 | -6.179 | -10.087 |
B | -149 | 1.544 | 182 | -9.127 |
Totaal | | 1.385 | 1.563 | -4.320 | -14.889 |
Het totale overzicht van mee- / tegenvallers ten opzichte van de bestaande Programmabegroting 2026 is opgenomen als bijlage 5.3. Belangrijkste mutaties Programmabegroting 2027. De individuele afwijkingen groter dan € 250.000 of afwijkingen die samenhangen met invulling van een motie lichten we hieronder toe:
- Eenmalige meevaller van € 1,9 miljoen door de vrijval van het geraamde bedrag voor de overdracht wethouderspensioenen naar het ABP. Deze kosten zijn in de Jaarrekening 2025 al genomen, dus het geraamde budget in 2027 kan vrijvallen.
- Een tegenvaller door € 310.000 lagere baten toeristenbelasting. Door de lagere inkomsten neemt de afdracht aan Leiden&Partners af met € 185.000. Dit levert een meevaller op voor de gemeentebegroting.
- Een deel van inkomsten op de OZB niet-woningen wordt als subsidie gegeven aan het Ondernemersfonds. Hogere gerealiseerde inkomsten leiden tot een € 175.000 hogere afdracht.
- De lasten en baten binnen het gesloten systeem van de parkeerreserve zijn toegevoegd aan de begroting. Dit leidt tot een extra last van € 830.000 in 2027 die oploopt tot € 1,7 miljoen in 2030. Deze lasten worden gedekt uit de reserve parkeren binnen de parkeerexploitatie. Zie voor meer toelichting op de parkeerexploitatie bijlage 5.5. Langjarige ontwikkeling reserve parkeren.
- Bij de renovatie van de parkeergarage Haarlemmerstraat verschuift € 1,4 miljoen binnen het projectbudget naar een andere kostensoort. Als gevolg van het verschil in afschrijvingstermijnen nemen de kapitaallasten vanaf 2029 structureel toe met € 96.000. Deze worden gedekt vanuit de reserve parkeren.
- In het meerjarenbeeld 2026-2029 stond in de laatste jaarschijf een bijdrage van € 1 miljoen opgenomen voor het project Leiden-Utrecht Beter Bereikbaar (LUBB). Op verzoek van provincie Zuid-Holland verplaatsen we dit bedrag naar 2027.
- Aan de raming voor de verbouwing van de fietsenstalling Breestraat - Mosterdsteeg wordt € 440.000 toegevoegd voor kosten van afwerking, realiseren beheerruimte en toilet, plaatsen beheersysteem en camera's en circulaire ambities. Dit leidt tot afgerond € 60.000 hogere kapitaallasten vanaf 2027. Deze worden gedekt vanuit de reserve parkeren.
- De beheerplannen voor beheer en onderhoud van de openbare ruimte 2027-2031 zijn bijgesteld (zie ook 3.2.3. Onderhoud kapitaalgoederen). Dit zorgt inclusief enkele keuzes om kostenstijging te beheersen tot structureel hogere kosten die oplopen van € 717.000 in 2026 tot € 3,5 miljoen in 2030. Vanuit het bestaand beleid van de kostendekkende heffingen kunnen deze hogere kosten deels worden opgevangen vanuit een verhoging van de afvalstoffenheffing en de riool- en waterzorgheffing (zie ook 3.2.1. Lokale heffingen). Hierdoor nemen de heffingen toe met € 178.000 in 2027, oplopend tot € 586.000 vanaf 2030.
- Het kabinet is voornemens om met ingang van 2028 de tarieven voor afvalverbranding te verhogen. Dit leidt vanaf dat jaar naar verwachting tot € 1,5 miljoen hogere kosten voor afvalverwerking. Vanuit het staand beleid van een kostendekkende afvalstoffenheffing verhogen we deze met hetzelfde bedrag.
- Bij het project Jan van Houtkade/Koepoortsbrug zijn vooral vanuit de ondergrond tegenvallers aan het licht gekomen tijdens de uitvoering. Dit leidt tot € 685.000 hogere kosten. De hogere kapitaallasten kunnen worden gedekt vanuit de gereserveerd € 40.000 beheergelden van het Singelpark waarvan een deel niet is gebruikt en waarvan een deel in de wacht staat voor beheer van het Energiepark.
- De gemeenteraad heeft met motie 25.0042.02 het college gevraagd te onderzoeken hoe op korte termijn gestopt kan worden met lichtmastreclame en waar mogelijk al maatregelen te nemen. Het uitfaseren van de lopende contracten leidt uiteindelijk tot derving van € 138.000 aan inkomsten en het wegvallen van € 10.000 aan kosten.
- Door het naar achter schuiven van vervangingsinvesteringen in bedrijfsmiddelen zijn de kosten van afvalinzameling lager. Dit leidt ook tot € 600.000 lager benodigde opbrengsten afvalstoffenheffing in 2027.
- In de periode 2027-2029 ontvangt de gemeente naar verwachting jaarlijks € 3,8 miljoen realisatiestimulans vanuit het Rijk. Dit is een vaste bijdrage van € 7.000 voor iedere betaalbare woning waarvan de bouw is gestart in de periode 2025-2029. Conform staand beleid voegen we dit toe aan de reserve grondexploitaties.
- Met name door het vervangen van kozijnen en meerwerk door extra aangetroffen asbest zijn de kosten van de renovatie van de Daltonschool tot Huis van Buurt (Boshuizerkade) na inzet van de post onvoorzien € 300.000 hoger. Dit leidt vanaf 2027 tot een € 20.000 hogere kapitaallast.
- De kostenontwikkeling van de specialistische jeugdhulp valt naar verwachting € 2,6 miljoen lager uit dan geraamd. De ruimte die hierdoor ontstaat wordt op basis van staand beleid in 2027-2028 verrekend met de reserve sociaal domein. In 2028 en verder wordt deze ingezet om de openstaande bezuinigingstaakstelling in te vullen. Hiermee wordt de taakstelling volledig ingevuld.
- De loon- en prijsontwikkeling 2026 binnen onderdelen van het sociaal domein is hoger dan de gemiddelde ontwikkeling op basis waarvan de begroting is gebaseerd. Hierdoor treden structurele tegenvallers op voor met name de Sterke Sociale Basis (€ 158.000) en Wmo maatwerkvoorzieningen (€ 610.000). Deze tegenvallers worden opgevangen door inzet van de stelpost indexering op het programma Dekkingsmiddelen, overhead, Vpb en onvoorzien.
- Jaarlijks maken we voor alle lopende investeringen en investeringen in het meerjaren investeringsplan (MIP) een nieuwe inschatting van de snelheid waarmee het geld voor deze investeringen wordt uitgegeven. Dit noemen we ook wel de 'actualisatie van de kapitaallasten(ontwikkeling)'. Zie hiervoor de analyse in hoofdstuk 4.2.2. Investeringen. Doordat uitgaven naar achter schuiven in de tijd ontstaan in de hele periode 2027-2030 voordelen die jaarlijks uiteenlopen van € 2,9 miljoen in 2028 tot € 12,0 miljoen in 2029. Het hoge bedrag in het laatste jaar is het gevolg van het doorschuiven van de reservering voor kapitaallasten buiten het meerjarenbeeld van € 10 miljoen van 2029 naar 2030.
- In de laatste jaarschijf van deze begroting reserveren we in het structureel saldo een bedrag van € 12,9 miljoen voor toekomstige kapitaallasten van investeringen waarvan het krediet (= investeringsbudget) in het huidige MIP is opgenomen. Zie voor de opbouw hoofdstuk 4.2.2. Investeringen. In dit bedrag is een tegenvaller verwerkt van € 826.000 verwerkt als dekking voor afgerond € 34,0 miljoen hogere kosten van de Stadswerf Vlietzone.
- De nieuwe Stadswerf is onderdeel van een groter ruimtelijk schuifplan, waarbij zowel de locatie Beheer aan de Kenauweg en de locatie Beheer aan de Admiraal Blanckertweg beschikbaar komen. Dit maakt extra m2 beschikbaar voor bedrijvigheid in de stad. Uit het Programma van Eisen voor de Stadswerf blijkt dat de ruimtevraag voor de realisatie van de Stadswerf niet 14.000 m2 is die in 2020 werd ingeschat, maar 20.000 m2. Door wet- en regelgeving is meer ruimte nodig voor de elektrische voertuigen. De nieuwe werf moet ook meegroeien met de groeiende stad. Meer woningen betekent meer afvaladressen. Meer inwoners betekent ook een grotere druk op de openbare ruimte en daarmee op het onderhoud en beheer daarvan. In de toekomst zijn simpelweg meer medewerkers, wagens en gereedschappen nodig. Dit heeft gevolgen voor de beschikbare ruimte voor bedrijvigheid op de Vlietzone midden. Hierover wordt uw raad nog nader geïnformeerd. Het eerder vastgestelde budget van € 21 miljoen was gebaseerd op vervanging van de huidige werven (‘nieuw voor oud’). Voor de grotere Stadswerf is aanvullend een investeringskrediet van € 34 miljoen opgenomen in het meerjaren investeringsplan. Dit betekent € 1,8 miljoen hogere kapitaalslasten. Hierbij wordt de aanname gedaan dat een bedrag van € 1,0 miljoen in kostendekkende heffingen en dienstverlening aan derden kan worden doorbelast. In de laatste jaarschijf van deze begroting nemen we aanvullend in het structureel saldo € 826.000 voor kapitaalslasten op. Hiermee voldoen wij aan de goede principes van ons begrotingsbeleid. De vrijgekomen kavel aan de Admiraal Banckertweg komt beschikbaar voor bedrijvigheid (Ruimte voor Werk), zoals eerder door uw raad besloten.
- Op basis van de Meicirculaire van het Gemeentefonds is de raming van de Algemene uitkering bijgesteld. Hierover is de gemeenteraad al eerder per brief geïnformeerd. Vooral een lagere inwonersontwikkeling zorgt in de periode 2027-2029 voor een tegenvaller in de Algemene uitkering die jaarlijks varieert van € 1,0 miljoen in 2029 tot € 3,4 miljoen in 2028. In 2030 werkt de groei van het Gemeentefonds door in de uitkering en treedt juist een meevaller op van € 5,4 miljoen.
- Met name door het verschuiven van investeringen in de tijd en de inzet van reserves wijzigt de financieringsbehoefte in de periode 2027-2030. Dit levert ook een verschuiving op in de financieringslasten ('treasury'). Dit zorgt in de periode 2027-2029 voor jaarlijkse voordelen die variëren van € 511.000 in 2027 tot € 3,4 miljoen in 2029. In 2030 treedt een nadeel op van € 267.000. Zie voor meer toelichting op de financieringsfunctie, zie paragraaf 3.2.4. Financiering.
- De jaarlijkse indexering van onze lastenbudgetten bepalen we op basis van de CPB-prognose voor de loon- en prijsontwikkeling. Dit betalen we door het indexeren van onze eigen tarieven en de compensatie voor loon- en prijsontwikkeling in de Algemene uitkering (gebaseerd op de CPB-raming van de prijscomponent BBP). Doordat de compensatie in het Gemeentefonds lager is dan de verwachte loon- en prijsontwikkeling bij de overheid, ontstaat een dekkingstekort voor het waardevast houden van onze begroting van € 1,6 miljoen in 2027 en € 600.000 in 2028 en verder. Dit nadeel is verwerkt in de begroting.
- Om diverse tegenvallers door hogere loon- en prijsontwikkeling binnen met name het sociaal domein op te vangen, zetten we de stelpost indexering met € 923.000 structureel in.
- Door verschuivingen in verwachte opleverdata van woningbouwontwikkeling wijzigen verwachte inkomsten onroerend zaakbelasting woningen (OZB). Dit leidt met name in 2028 (€ 511.000) en 2030 (€ 1,9 miljoen) tot een meevaller. In 2029 treedt een tegenvaller op van € 888.000.
- In het vorig beleidsakkoord is tot en met 2029 incidenteel implementatiebudget beschikbaar gesteld voor de Omgevingswet. Dit loopt binnen dit meerjarenbeeld af. Hierdoor ontstaat een meevaller van € 961.000 vanaf 2030.
- Gebiedsontwikkeling Energiepark en ambtelijke huisvesting. Het Tweelinghuis maakt onderdeel uit van de gebiedsontwikkeling Energiepark en wordt momenteel gebruikt voor ambtelijke huisvesting. In de plannen van Energiepark staat onder andere dat het oude gedeelte van het Tweelinghuis wordt gesloopt en vervangen door sociale woningbouw. Dit maakt dat de gemeente voor een aantal keuzes staat over de toekomstige ambtelijke huisvesting. In deze begroting zijn kosten en opbrengsten van het scenario volledig verlaten van het Tweelinghuis financieel verwerkt. Deze kosten worden deels gedekt uit bedrijfsvoeringsreserve concern en de reserve grondexploitaties.
- Bij het opstellen van de Programmabegroting 2026 is in de jaarschijf 2029, een deel van de kapitaallasten van de centrumregeling van € 388.000 onterecht niet verrekend met de reserve egalisatie kapitaallasten centrumregeling. Met deze mutatie wordt dit gecorrigeerd in de begroting 2027. Dit heeft alleen effect op het structureel begrotingssaldo.
Hoe sturen we bij op het financieel effect van deze ontwikkelingen?
Zoals hierboven omschreven zetten we bij mee- en tegenvallers het bestaande beleid voor bijsturing onverminderd voort. Dat wil zeggen:
- Waar mee- of tegenvallers optreden binnen een financieel gesloten systeem, worden deze verrekend met de hiermee samenhangende reserve. Dat geldt bij de bovenstaande wijzigingen voor de reserve sociaal domein, de reserve grondexploitaties en de parkeerreserve.
- Vanuit het uitgangspunt van een kostendekkende afvalstoffenheffing en een kostendekkende riool- en waterzorgheffing verrekenen we tegenvallers op de hiermee samenhangende beleidsvelden in deze tarieven. De bovenstaande ontwikkelingen ten aanzien van de afvalverbrandingsbelasting (vanaf 2028), beheerplannen (vanaf 2027) en Stadswerf Vlietzone (vanaf 2031) werken door in de kostendekkende heffingen.
2.3. Hoe ziet de financiële positie eruit na het vaststellen van deze begroting?
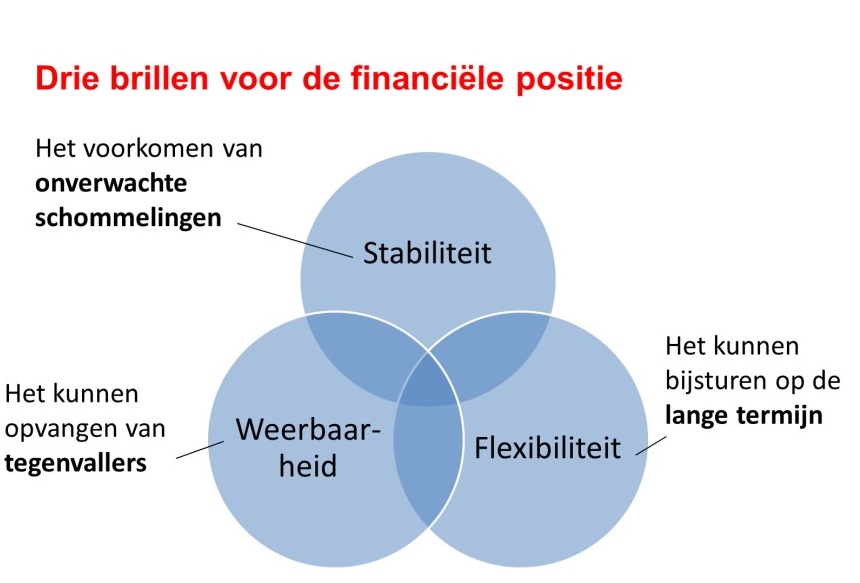
Op basis van de begrippen 'stabiliteit', 'flexibiliteit' en 'weerbaarheid' geven we een beeld van de financiële positie van de gemeente Leiden. Zie voor meer informatie over de financiële positie en het risicoprofiel voor het boekjaar 2027 ook paragraaf 3.2.2. Weerstandsvermogen en risicobeheersing.
Flexibiliteit
Het begrip flexibiliteit heeft betrekking op de mogelijkheden om op de langere termijn te kunnen bijsturen op de inkomsten en uitgaven van de gemeente.
Met deze Programmabegroting 2027 start de nieuwe coalitie met een begroting met zicht op een structureel sluitend meerjarenperspectief tot en met 2030 (zie ook hoofdstuk 4.1.3. Structureel en reëel evenwicht). Dat betekent dat de jaarlijks terugkerende uitgaven ook langjarig kunnen worden betaald uit de jaarlijks terugkerende inkomsten. Dit biedt een goede basis om meerjarig de begroting structureel sluitend te houden. Het structureel saldo (= structurele lasten min de structurele baten) in deze begroting is als volgt :
In € 1.000, - = voordeel | 2027 | 2028 | 2029 | 2030 |
|---|
Structureel begrotingssaldo | -17.448 | -14.318 | -15.257 | -1.383 |
In alle jaren van de meerjarenbegroting zijn de structurele baten hoger dan de structurele lasten. Dit betekent dat de begroting in alle jaren structureel sluitend is. Dit is inclusief de € 12,9 miljoen aan structurele ruimte die is meegenomen in de jaarschijf 2030 voor kapitaallasten van het meerjaren investeringsplan 2027-2030 die pas in 2031 en verder in de begroting komen. Zie voor verdere toelichting het onderdeel 'Maximale kapitaallasten van lopende kredieten en investeringen uit het meerjareninvesteringsplan 2027 - 2030' in de paragraaf ontwikkeling kapitaallasten van hoofdstuk 4.2.2. Investeringen. In het structureel begrotingssaldo is een afslag voor onderuitputting kapitaallasten verwerkt. Hiermee houden we op basis van ervaringsgegevens rekening met voordelen door vertraging van investeringen. De gezamenlijk provinciaal toezichthouders hebben onlangs nieuwe richtlijnen gepubliceerd over de wijze waarop gemeenten deze afslag dienen te berekenen. We analyseren nu deze richtlijnen ten opzichte van onze investeringsplanning. De uitkomsten hiervan betrekken we bij de Kaderbrief 2027-2031.
Door de meevaller op de specialistische jeugdhulp is de bij de Programmabegroting 2026 opgenomen taakstelling op de specialistische jeugdhulp ingevuld (zie ook paragraaf 3.2.9. Taakstellingen en reserveringen). Hiermee sluit de meerjarenbegroting aan op het actuele uitgavenniveau.
In de structurele lasten is een behoedzaamheidsbudget opgenomen. Dit is een structurele begrotingspost op de Algemene middelen waartegenover geen verplichtingen zijn opgenomen. Dit is vrije begrotingsruimte met het oog op mogelijke structurele tegenvallers en eventuele onzekere bijsturingsopgaven. Mede met het oog op de bijsturingsopgave op de specialistische jeugdhulp is bij de Programmabegroting 2026 het onderstaande behoedzaamheidsbudget in het meerjarenbeeld verwerkt. Dit blijft in de Programmabegroting 2027 (vooralsnog) in stand. Het is aan een nieuw stadsbestuur om hier een nieuwe risicoafweging over te maken. Het beschikbare behoedzaamheidsbudget is als volgt:
In € 1.000 | 2027 | 2028 | 2029 | 2030 |
|---|
Behoedzaamheidsbudget | 450 | 1.000 | 3.100 | 3.100 |
Weerbaarheid
Weerbaarheid heeft betrekking op het hebben van voldoende buffers om op de korte termijn risico's op te kunnen vangen.
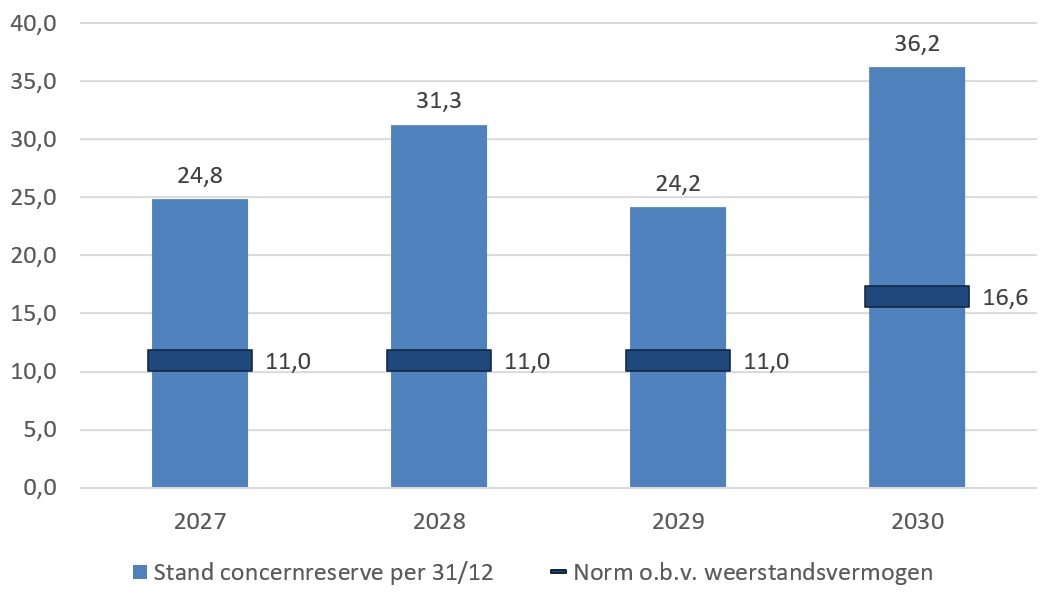
De belangrijkste buffer voor de korte termijn is de concernreserve. Om de minimale omvang hiervan te bepalen voeren we bij de Jaarstukken en de Programmabegroting een risicosimulatie uit. De concernreserve moet in het begrotingsjaar en de eerste twee jaar van de meerjarenraming tenminste gelijk zijn aan de uitkomst van deze simulatie. In het laatste jaar van de meerjarenraming moet de reserve een omvang hebben van 150% van de uitkomst van de simulatie (zie voor toelichting paragraaf 3.2.2. Weerstandsvermogen en risicobeheersing).
De concernreserve voldoet in alle jaren aan de vereiste minimale omvang. Het verloop van de concernreserve is na verwerking van de Tweede Voortgangsrapportage 2026 in de periode 2027-2030 als volgt (in € miljoen):
In € 1.000 | 2027 | 2028 | 2029 | 2030 |
|---|
Stand concernreserve per 31/12 Programmabegroting 2027 | 25.383 | 31.819 | 24.715 | 36.777 |
Af: resultaat Tweede Voortgangsrapportage 2026 | -545 | -545 | -545 | -545 |
Prognose concernreserve per 31/12 | 24.838 | 31.274 | 24.170 | 36.232 |
Af: Norm o.b.v. weerstandsvermogen | -11.038 | -11.038 | -11.038 | -16.557 |
Marge | 13.800 | 20.236 | 13.132 | 19.675 |
Stabiliteit
Stabiliteit heeft betrekking op het voorkomen van onverwachte schommelingen in inkomsten en uitgaven. Met begrotingsafspraken rondom de reserve sociaal domein, de parkeerreserve, het vermogensbeheer grondexploitaties en de bedrijfsreserves van verzelfstandigde organisatieonderdelen zorgen we ervoor dat schommelingen op deze beleidsvelden de totale gemeentebegroting niet rechtstreeks beïnvloeden.
Voor stabiliteit op de langere termijn zijn ook de rente- en schuldontwikkeling relevant. Gemeente Leiden heeft de komende jaren een relatief grote financieringsbehoefte (zie ook de paragraaf 3.2.4. Financiering). Deze komt voort uit het door de gemeenteraad vastgestelde investeringsprogramma. Om schommelingen in rentelasten te beheersen ramen we behoudend en sluiten we onze begroting zoveel mogelijk aan op de actuele marktrente voor langlopende geldleningen. Bij iedere kaderbrief en begroting beoordelen we de ontwikkeling op de kapitaalmarkt en passen de begroting aan. Zo voorkomen we grote correcties tussen verschillende begrotingsmomenten.